Ley para la Reconstrucción Nacional y el Desarrollo Económico y Social (Ley 21.850)
Principales cambios impositivos y franquicias permanentes y transitorias
Estimados clientes:
El sábado 17 de octubre de 2026 se publicó en el Diario Oficial la Ley 21.850 denominada, Ley de la Reconstrucción Nacional y el Desarrollo Económico y Social, promulgada el 9 de octubre de 2026.
Con la publicación, todos los plazos de la ley ya están corriendo. Se trata de la reforma tributaria más relevante desde la Ley N° 21.210 de 2020, que entre otros rebaja gradualmente el Impuesto de Primera Categoría al 23%, restablece la integración total del sistema, vuelve a liberar de impuesto las ganancias de capital bursátiles y crea una serie de franquicias permanentes y ventanas transitorias que pueden representar ahorros significativos para empresas y personas.
En este informativo tratamos de resumir las medidas que, a nuestro juicio, son de mayor interés para nuestros clientes; con una breve reseña de cada una; sus requisitos y condiciones de acceso; y su vigencia. Varias de ellas requieren instrucciones del Servicio de Impuestos Internos (SII) u otros organismos (Ministerio de Hacienda, Tesorería, Banco Central, CMF) para su aplicación práctica, lo que indicamos en cada caso.
- Aclaración sobre las vigencias: La ley se publicó el 17.10.2026. Las normas sin vigencia especial rigen desde el 1 de noviembre de 2026. En este informativo las fechas de inicio y término de cada plazo están calculadas a partir de la publicación. Las fechas de término son conservadoras: según las reglas de cómputo del Art. 48 del Código Civil, algunos plazos podrían extenderse en un día, por lo que recomendamos no dejar trámites para el último día. Ver el calendario en la sección 4.
1. Resumen de medidas
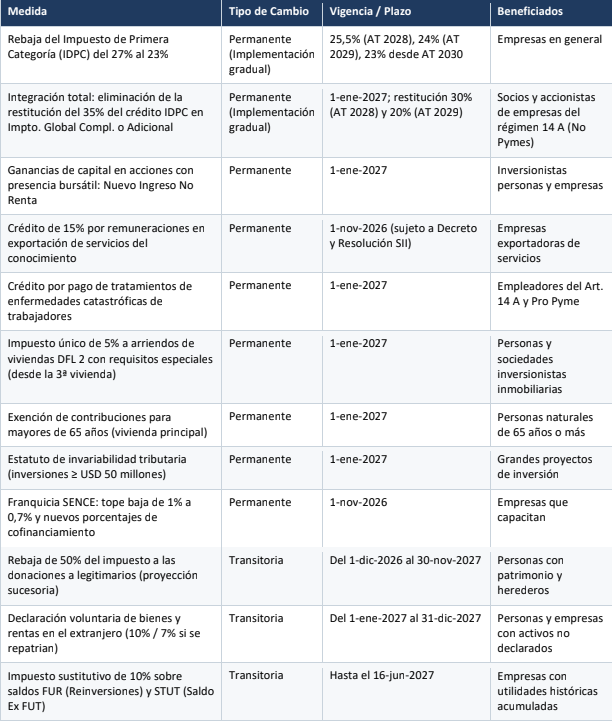
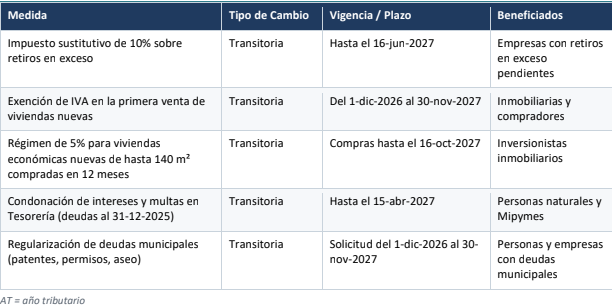
El siguiente cuadro sintetiza las medidas tributarias analizadas, distinguiendo entre cambios permanentes y beneficios transitorios (con plazo para acogerse).
2. Cambios permanentes
2.1 Rebaja gradual del Impuesto de Primera Categoría 27% al 23%:
Se modifica el artículo 20 de la Ley sobre Impuesto a la Renta (LIR) estableciendo una tasa permanente única de 23% y eliminando la distinción entre la tasa de 27% (régimen general, Art. 14 A) y la de 25% (Régimen Pro-Pyme). La rebaja es gradual, según el año comercial en que se devenguen o perciban las rentas.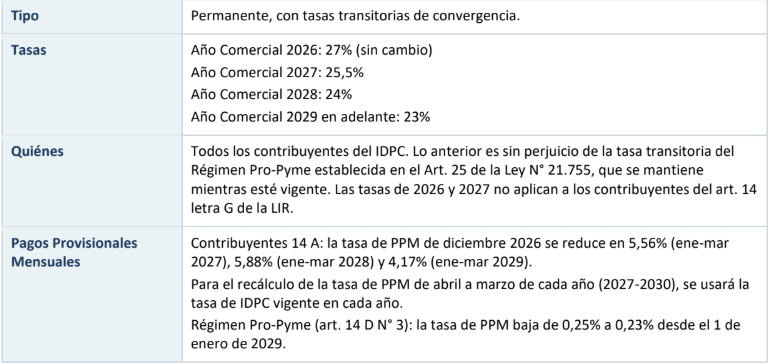
- Pendiente / a considerar: Se espera que el SII mediante instrucciones administrativas (Resoluciones y Circulares), instruya respecto de la interacción entre las nuevas tasas y la tasa transitoria Pro-Pyme de la Ley N° 21.755, así como el ajuste de los PPM a contar de enero de 2027.
- ¿Cómo podemos ayudarle?: En su oportunidad podremos revisar la tasa de PPM aplicable, proyección de la carga tributaria 2027-2029 y evaluación de la conveniencia de anticipar o diferir ingresos y gastos entre ejercicios.
2.2 Integración total del sistema: fin de la restitución del 35% del crédito:
Se elimina la obligación de restituir el 35% del crédito por IDPC que hoy afecta a los propietarios de empresas del régimen semi integrado (Art. 14 A), volviendo a un sistema totalmente integrado: el impuesto pagado por la empresa será 100% imputable contra los impuestos finales (Global Complementario o Adicional) del socio o accionista chileno o extranjero. La transición es gradual.
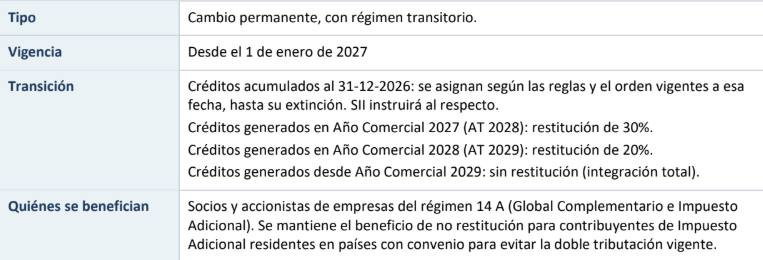
- Los créditos se acumulan en el registro SAC, con control separado por período y su respectiva obligación de restitución.
- Los retiros y distribuciones se imputan primero a los créditos acumulados al 31.12.2026, luego a los de 2027 y luego a los de 2028.
- En reorganizaciones empresariales, los créditos recibidos deben registrarse según su control de origen.
- Pendiente / a considerar: el SII debe impartir instrucciones sobre el control del registro SAC por período y la asignación de créditos. Esta medida cambia el análisis de la oportunidad de los retiros y dividendos en los próximos años.
- ¿Cómo podemos ayudarle?: planificación de retiros y dividendos 2026-2029 (diferir distribuciones puede permitir usar créditos con menor o ninguna restitución), y adecuación de los registros empresariales.
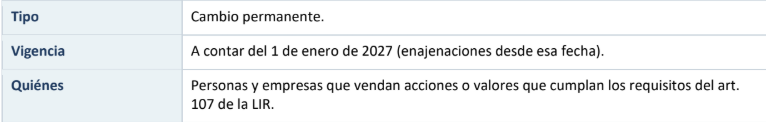
- Se mantienen los requisitos generales del Art. 107: presencia bursátil, forma de adquisición y enajenación (bolsa, OPA, colocación de acciones de primera emisión, etc.).
- Las pérdidas en estas operaciones dejan de ser deducibles, en coherencia con la exención.
- Pendiente / a considerar: Operaciones realizadas en lo que resta de 2026 seguirán afectas al impuesto único de 10%. Puede ser conveniente evaluar el momento de la venta.
- ¿Cómo podemos ayudarle?: revisar el calendario de ventas de cartera y verificar el cumplimiento de los requisitos del Art. 107.
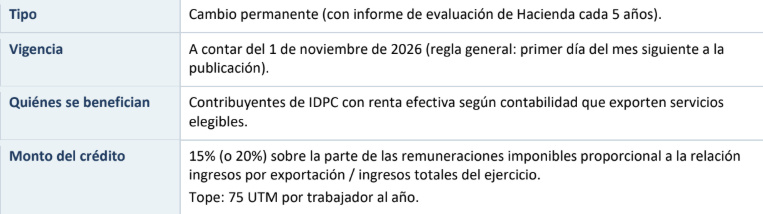
- Servicios basados en el conocimiento, susceptibles de prestarse a distancia por medios digitales o de telecomunicaciones.
- Calificados como exportación por el Servicio Nacional de Aduanas.
- Prestados a personas sin domicilio ni residencia en Chile, total o parcialmente en Chile, para ser utilizados en el extranjero.
- El Ministerio de Hacienda fijará por decreto un catálogo de servicios elegibles (actualización anual, con consulta pública).
- Se imputa contra el IDPC del ejercicio; el remanente no se devuelve, pero puede usarse en ejercicios siguientes, reajustado.
- Es incompatible con otras franquicias basadas en remuneraciones, salvo la bonificación de la Ley N° 19.853 (zonas extremas); en ese caso, la suma no puede superar el 90% de las cotizaciones obligatorias.
- Para el aumento regional, se debe llevar un registro de trabajadores y aplicar los resguardos que determine el SII; su incumplimiento implica perder el crédito por todos los trabajadores del ejercicio.
- Pendiente / a considerar: su aplicación práctica requiere el decreto del Ministerio de Hacienda con el catálogo de servicios y las resoluciones del SII sobre el registro de trabajadores. Como rige desde el 1-nov-2026, deberá aclararse cómo se calcula para el año comercial 2026 (remuneraciones de noviembre y diciembre).
- ¿Cómo podemos ayudarle?: evaluar si sus servicios califican, gestionar la calificación de exportación ante Aduanas y cuantificar el crédito.
Requisitos y condiciones principales
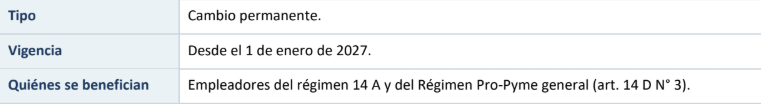
- Pagos directos del empleador a prestadores inscritos en el Registro de Prestadores Acreditados de la Superintendencia de Salud.
- Trabajador con antigüedad igual o superior a 2 años continuos y con cotizaciones previsionales al día.
- Solo cubre la parte no financiada por Fonasa, Isapre, seguros u otras instituciones (copagos).
- Enfermedades, diagnósticos y tratamientos que determine un decreto de los Ministerios de Hacienda y Salud.
- El remanente no se devuelve, pero se puede imputar en años siguientes; el exceso sobre el tope es gasto aceptado.
- No aplica a beneficios para dueños de 10% o más de la empresa ni a sus parientes.
Pendiente / a considerar: requiere el decreto supremo de Hacienda y Salud que defina las enfermedades y tratamientos cubiertos.
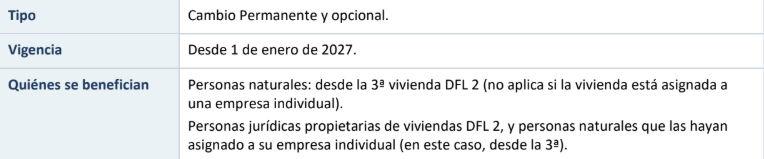
2.6 Impuesto único de 5% a los arriendos de viviendas DFL 2
Se crea en el DFL 2 un régimen opcional de impuesto único a la renta de 5% sobre el arriendo bruto (sin deducciones) de «viviendas económicas» de hasta 90 m2. Para personas naturales aplica desde la tercera vivienda DFL 2 (las dos primeras mantienen la exención actual). Pueden incluirse estacionamientos y bodegas en la misma dirección, arrendados en el mismo contrato.
Requisitos y condiciones principales
- Superficie edificada no superior a 90 m2 por vivienda.
- Arriendo a personas no relacionadas (Art. 17 N° 8 LIR).
- Personas jurídicas: giro exclusivo de arriendo de viviendas DFL 2 (se permiten inversiones necesarias para preservar flujos de caja, que tributan con el régimen común). Si obtienen otras rentas, salen del régimen y no pueden reingresar.
- Personas jurídicas: la opción se comunica al SII en el aviso de inicio de actividades; no pueden acogerse quienes tengan otro giro activo. Pueden vender las viviendas sin abandonar el régimen.
- Personas jurídicas: declaración anual de renta y PPM mensual de 5%/12 (≈0,417%); no tienen derecho a la devolución de IVA del Art. 27 bis.
- La salida del régimen es voluntaria, pero sin posibilidad de reingreso.
Pendiente / a considerar: el SII debe regular la forma de comunicar la opción y la salida del régimen. Ver además la medida transitoria señalada en el punto 3.6 siguiente (viviendas nuevas de hasta 140 m2).
¿Cómo podemos ayudarle?: evaluar la conveniencia del régimen frente a la tributación general (considerando que el 5% es sobre ingresos brutos y sin gastos) y, para nuevas inversiones, la estructura de propiedad más eficiente.
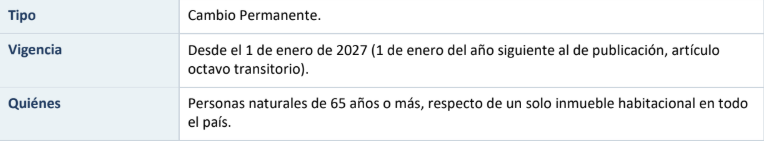
2.7 Exención de contribuciones para mayores de 65 años
Se incorpora una exención del 100% del impuesto territorial para la vivienda principal de personas naturales de 65 años o más, incluyendo estacionamientos y bodegas en la misma dirección. El texto no establece límites de avalúo fiscal ni de ingresos.
Requisitos y condiciones principales
- Que sea la vivienda principal: residencia habitual y asiento principal del contribuyente.
- Declaración jurada anual en el sitio del SII u oficina regional, designando la vivienda principal.
- Estar al día en las tarifas de aseo y en las contribuciones del año anterior.
- Copropiedad: todos los comuneros deben ser personas naturales y al menos uno debe residir y tener 50% o más. El cónyuge o conviviente que herede al menos 25% también puede acogerse.
- Uso mixto: la superficie habitacional debe ser al menos 50% del total construido.
- No aplica a inmuebles adquiridos de personas relacionadas dentro de los 3 años anteriores, salvo causas no tributarias.
- Fallecimiento: la sucesión mantiene la exención hasta 3 años; el cónyuge sobreviviente de 65 años o más que resida en ella la mantiene de por vida.
- Sanción por declaración falsa o simulación: multa de 300% del impuesto eludido e inhabilidad de 10 años.
Pendiente / a considerar: el SII debe dictar la resolución con el plazo y la forma de la declaración jurada. Es importante preparar con anticipación la acreditación de residencia y el pago de derechos de aseo.
¿Cómo podemos ayudarle?: revisión de requisitos, preparación y presentación de la declaración jurada y regularización previa de deudas de aseo o contribuciones.
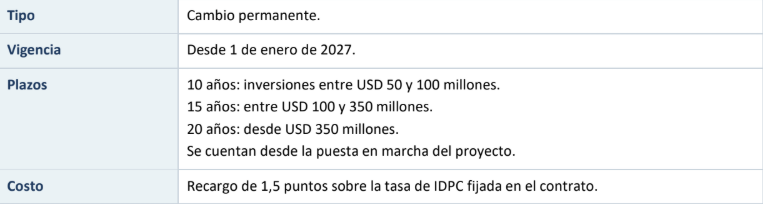
2.8 Estatuto de invariabilidad tributaria para grandes inversiones
Se crea un régimen de invariabilidad tributaria, similar al antiguo DL 600, para inversionistas extranjeros y locales que suscriban un contrato con el Ministerio de Hacienda por proyectos mineros, industriales, forestales, de energía, infraestructura, telecomunicaciones o de investigación, desarrollo tecnológico, médicos o científicos.
Requisitos y condiciones principales
- Inversión mínima de USD 50 millones (capital y deuda); la deuda relacionada no puede superar 3 veces el capital propio tributario.
- Contrato con el Ministerio de Hacienda, previo informe de InvestChile; acreditar el origen lícito de los fondos y la capacidad financiera.
- Plazo de internación de capitales: hasta 10 años (minería) o 5 años (resto).
- Estados financieros auditados de la empresa receptora, informados a la CMF; contabilidad separada del proyecto.
- Se garantiza la carga tributaria efectiva a la renta vigente al contrato, el régimen de IVA y aranceles para bienes de capital, y la normativa del SII sobre depreciación, pérdidas y gastos de organización; en minería, también el royalty y las patentes.
- Renuncia: una sola vez. Se pierde por condena por delito tributario o por elusión (arts. 4 bis a 4 quinquies del Código Tributario).
- Inversionistas locales: los mismos requisitos; la invariabilidad no cubre el Impuesto Global Complementario.
Pendiente / a considerar: requiere los reglamentos del Ministerio de Hacienda (a más tardar el 17-abr-2027), una resolución de la CMF y una resolución del SII sobre la contabilidad separada por proyecto.
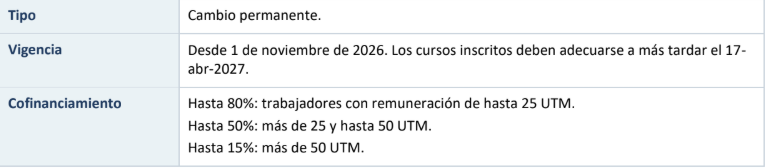
2.9 Franquicia tributaria SENCE
Se reduce el tope de la franquicia tributaria de capacitación del 1% al 0,7% de las remuneraciones imponibles anuales y se fijan nuevos porcentajes máximos de cofinanciamiento según la remuneración del trabajador. La diferencia la debe financiar la empresa y no puede trasladarse al trabajador.
Requisitos y condiciones principales
- No constituyen capacitación las actividades recreativas, las de cumplimiento meramente formal ni las de autoinstrucción sin relator, tutor o facilitador y sin evaluación.
- Los OTIC solo pueden destinar hasta el 10% de los aportes a gastos de administración.
¿Cómo podemos ayudarle?: recalcular el presupuesto de capacitación imputable a la franquicia para 2027.
2.10 Otras modificaciones relevantes
- Cobro de patentes municipales y derechos de aseo por la Tesorería: desde el 1-nov-2026, las municipalidades enviarán cada marzo (la primera vez, en marzo de 2027) a la Tesorería la nómina de deudores morosos, y la Tesorería podrá retener la devolución anual del impuesto a la renta para pagar esas deudas. Conviene regularizar antes de la Operación Renta 2027.
- Mayores facultades de fiscalización del SII: el SII podrá requerir y cruzar información nominada de todos los órganos de la Administración del Estado (nuevo inciso final del art.59 del Código Tributario).
- Devolución de IVA a exportadores (Ley N° 21.713): se posterga la entrada en vigencia de las modificaciones al art. 36 de la Ley sobre IVA hasta 3 meses después de que se dicte el nuevo reglamento que reemplace al DS N° 348 (plazo de 24 meses).
- Tribunales Especiales de Alzada: las Cortes de Apelaciones asumirán los asuntos de los tribunales especiales de alzada que se supriman por ley.
- Materias no tributarias: la ley contiene además cambios al Sistema de Evaluación de Impacto Ambiental, monumentos nacionales, acuicultura, CAE, educación superior y otros, que no se tratan en este informativo.
3. Beneficios transitorios (ventanas con plazo)
Las siguientes medidas solo pueden aprovecharse dentro de plazos acotados. Recomendamos evaluarlas con anticipación, ya que varias requieren preparar antecedentes, valorizaciones o escrituras.
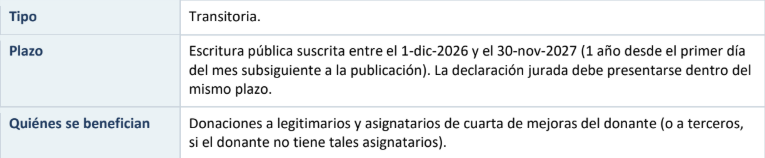
3.1 Rebaja de 50% del impuesto a las donaciones
Las donaciones afectas al impuesto de la Ley N° 16.271 tendrán derecho, por una sola vez por donante, a una rebaja de 50% del impuesto determinado. Es una oportunidad relevante para la planificación patrimonial y sucesoria, incluida la donación de acciones o derechos sociales.
Requisitos y condiciones principales
- Lo donado no puede exceder del 50% del patrimonio neto del donante (activos valorizados según las normas de los arts. 46 y 46 bis de la Ley N° 16.271, menos pasivos).
- Declaración jurada del donante ante el SII (puede ir en la escritura) sobre los asignatarios, las proporciones y que tiene bienes por al menos el doble de lo donado.
- Exenta del trámite de insinuación judicial. La donación al cónyuge es irrevocable.
- El notario no puede autorizar la escritura sin la declaración jurada y el certificado de pago del impuesto.
- El impuesto puede financiarse con mutuos o pagarés de la propia sociedad cuyas acciones o derechos se donan (o de relacionadas), en UF y a 10 años como máximo, sin la tributación del Art. 21 LIR.
- Si el donatario vende el bien dentro de 3 años, su costo tributario será el menor entre el del donante y el que corresponda según las reglas generales.
- El SII tiene 3 años desde el pago para fiscalizar.
Pendiente / a considerar: el SII debe dictar, a más tardar el 16-nov-2026, las resoluciones con las instrucciones, formularios y antecedentes para acreditar los requisitos.
¿Cómo podemos ayudarle?: diseño del plan de donaciones; valorización de bienes; valoración del patrimonio del donante; preparación de declaraciones juradas, escrituras de donación; determinación del impuesto y coordinación con la notaría.
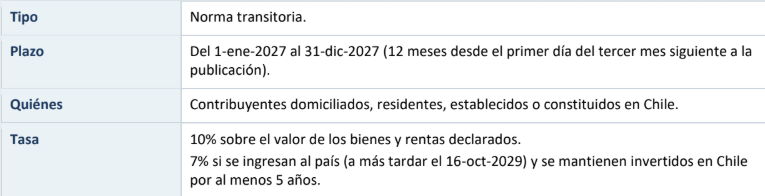
3.2 Sistema voluntario de declaración de bienes y rentas en el extranjero
Se abre un régimen extraordinario para regularizar bienes y rentas en el extranjero no declarados en Chile, pagando un impuesto único y sustitutivo de 10% sobre su valor, o de 7% si los bienes se ingresan al país y se mantienen invertidos en Chile. Con el pago y el cumplimiento de los requisitos se extinguen las responsabilidades tributarias, cambiarias y de mercado de valores asociadas.
Requisitos y condiciones principales
- Bienes adquiridos antes del 1 de enero de 2026 (incluye acciones, derechos en trusts, instrumentos financieros, divisas y criptoactivos) y sus rentas.
- También bienes en Chile poseídos a través de sociedades, trusts o mandatarios extranjeros, y rentas no gravadas en Chile (por ejemplo, no percibidas o no sujetas al art.41 G); en este caso solo se incluyen las rentas.
- Valorización: valores con mercado regulado según promedio de 6 meses; carteras según saldo al 31-07-2026; demás bienes según informe de auditores inscritos en la CMF al 31-07-2026.
- El valor declarado pasa a ser el costo tributario del bien.
- Para la tasa de 7%: al menos el 80% de la inversión en inmuebles, valores de los arts. 104 o 107 LIR u otros instrumentos con subyacente en Chile; incumplirlo obliga a pagar el diferencial más una multa de 20%.
- Exclusiones: personas condenadas o formalizadas por lavado de activos, delitos tributarios, Ley N° 20.393 o delitos de la LOC del Banco Central; bienes con citación, liquidación o giro del SII anterior al 1-1-2026; jurisdicciones de alto riesgo según el GAFI.
- El impuesto no es crédito ni gasto. El SII tiene 12 meses desde el pago para fiscalizar.
- No acogerse se considera agravante en caso de delito tributario (art. 97 N° 4 del Código Tributario).
Pendiente / a considerar: requiere la resolución del SII sobre la forma de declarar, la resolución para acreditar el ingreso de los bienes (a más tardar el 17-ene-2027), la circular sobre la mantención de la inversión (3 meses desde la vigencia del artículo), las instrucciones de la UAF y la regularización cambiaria ante el Banco Central.
¿Cómo podemos ayudarle?: diagnóstico confidencial de la situación, valorización, recopilación de antecedentes legalizados o apostillados; preparación y presentación de la declaración, obtención de giro y pago del impuesto.
3.3 Impuesto sustitutivo de 10% sobre saldos FUR y STUT
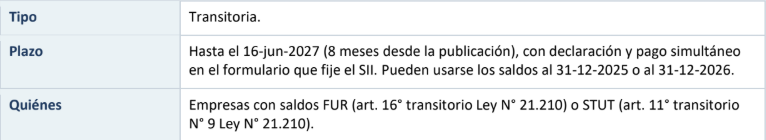
Las empresas con saldo positivo en el Fondo de Utilidades Reinvertidas (FUR) o en el Saldo Total de Utilidades Tributables (STUT) al 31-12-2025 o 31-12-2026 pueden pagar un impuesto único de 10%, sustitutivo de los impuestos finales, sobre el total o parte de ese saldo, sin derecho a los créditos asociados.
Requisitos y condiciones principales
- FUR: el saldo al cierre, menos las imputaciones del año tributario respectivo, reajustado.
- STUT: el menor valor entre el saldo STUT y el registro RAI, deducidas las imputaciones del ejercicio.
- Las cantidades acogidas pasan al registro REX y pueden retirarse sin orden de imputación y sin retención del art. 74 N° 4.
- FUR: se rebaja el costo tributario de los derechos y acciones adquiridos por reinversión.
- El impuesto y sus costos financieros no son gasto tributario.
Pendiente / a considerar: el SII debe dictar la resolución con el formulario y la forma de declarar y pagar. El plazo es breve: conviene cuantificar desde ya. Los saldos al 31-12-2026 quedarán determinados en la Operación Renta 2027 (abril), lo que deja poco más de dos meses para decidir y pagar.
¿Cómo podemos ayudarle?: cuantificación de saldos, comparación con la tributación general (considerando la nueva integración total) y declaración del impuesto.
3.4 Impuesto sustitutivo de 10% sobre retiros en exceso
Las empresas que registren retiros en exceso del antiguo FUT (art. 3° transitorio de la Ley N° 20.780) pendientes de imputación al 31.12.2025 o 31.12.2026 pueden pagar un impuesto único y sustitutivo de 10% sobre el total o parte de ellos, sin derecho a créditos del registro SAC.

Requisitos y condiciones principales
- Base: retiros en exceso al cierre, menos las imputaciones del año tributario respectivo, reajustados.
- Se rebaja del registro SAC el crédito asociado, que se extingue.
- El impuesto y sus costos financieros no son gasto tributario.
Pendiente / a considerar: requiere la resolución del SII con el formulario. Es útil para sanear situaciones históricas que hoy generan contingencias para los socios.
3.5 Exención de IVA en la primera venta de viviendas nuevas
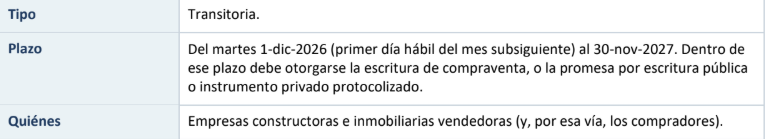
Se exime de IVA la primera venta de viviendas nuevas, sin límite de valor ni de superficie, incluidos estacionamientos y bodegas vendidos en el mismo acto, siempre que tengan recepción municipal definitiva anterior al 17.10.2026. El vendedor conserva el crédito fiscal.
Requisitos y condiciones principales
- Inmueble destinado a la habitación, con recepción definitiva de la DOM anterior al 17-10- 2026.
- Primera enajenación; no lo es la transferencia entre empresas relacionadas (art. 8 N° 17 del Código Tributario).
- El crédito fiscal se puede usar contra otros débitos; alternativamente, el remanente puede ir a costo o gasto. Estas ventas no se consideran para la proporcionalidad del crédito fiscal.
- Ventas escrituradas entre el ingreso del proyecto de ley y el 1-dic-2026 que hayan pagado IVA: pueden acogerse y solicitar la devolución (art. 126 del Código Tributario), acreditando la restitución del IVA a los compradores.
Pendiente / a considerar: el SII debe dictar la resolución con los requisitos de
documentación, registro y acreditación.
3.6 Régimen de 5% para viviendas económicas nuevas de hasta 140 m2
Quienes, hasta el 16-oct-2027 (12 meses desde la publicación), compren viviendas económicas nuevas de hasta 140 m2 podrán optar por el impuesto único de 5% sobre las rentas de arriendo de esas viviendas (ver medida 2.6), aplicable desde el 1 de enero de 2027.

Requisitos y condiciones principales
- Vivienda económica (DFL 2) sin transferencia de dominio previa.
- Compra a partes no relacionadas (art. 17 N° 8 LIR).
- Se aplican las demás reglas del régimen de 5% en lo que no sea contrario.
Cómo podemos ayudarle: evaluar la rentabilidad después de impuestos de nuevas inversiones inmobiliarias y la estructura de compra.
3.7 Condonación de intereses y multas en la Tesorería
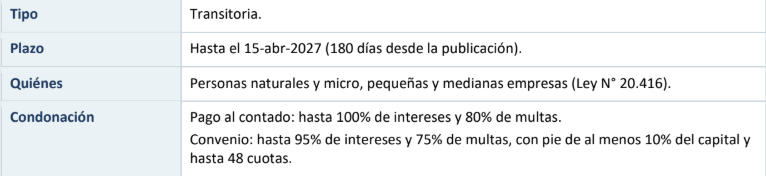
La Tesorería podrá otorgar facilidades de pago con condonación de intereses y multas para impuestos y obligaciones con vencimiento hasta el 31 de diciembre de 2025.
Requisitos y condiciones principales
- Máximo de 3 convenios por contribuyente.
- Incumplir una cuota deja sin efecto la condonación y reactiva los intereses y multas originales.
Pendiente / a considerar: se aplicará según los criterios de general aplicación que fije el Tesorero General.
3.8 Regularización de deudas municipales
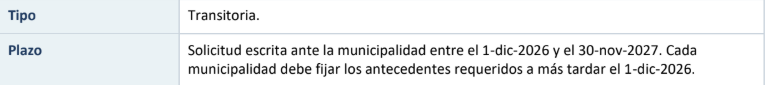
Las deudas por derechos municipales (permisos de circulación, patentes comerciales, industriales y profesionales, derechos de aseo y otros) devengadas en los 3 años anteriores al 01.01.2026 e impagas, pueden regularizarse con condonación total de intereses y multas.
Requisitos y condiciones principales
- La municipalidad resuelve en 30 días hábiles y emite un giro sin intereses ni multas.
- Plazo de pago: 12 meses desde la resolución (36 meses para derechos de aseo), con posibilidad de cuotas.
- Aplica incluso a deudas en cobranza judicial sin sentencia definitiva.
- Si no se paga en plazo, la deuda original revive con intereses y multas.
Cómo podemos ayudarle: conviene combinarla con la nueva cobranza vía Tesorería (punto 2.10), que permitirá retener devoluciones de impuesto a la renta.
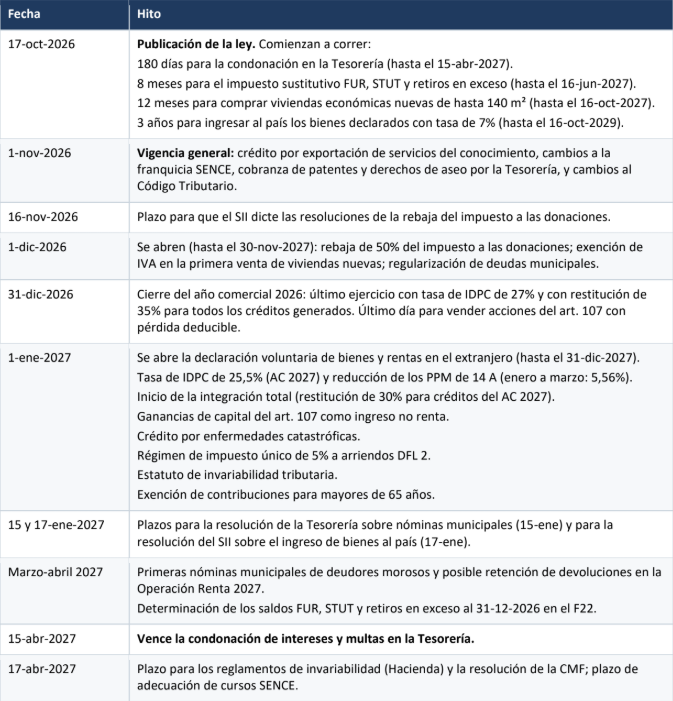
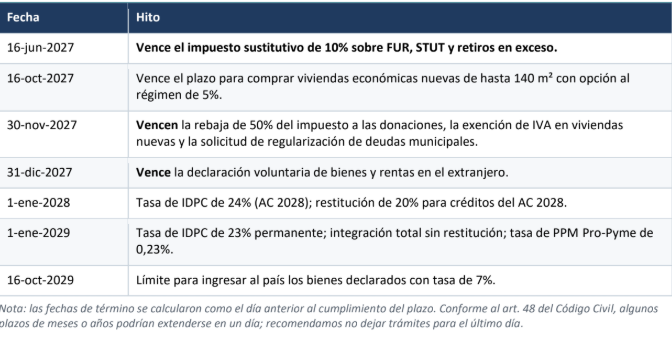
4. Calendario de vigencias y plazos
Como la ley se publicó en el Diario Oficial el 17 de octubre de 2026, el siguiente calendario concilia esa fecha con las vigencias y los plazos de cada medida, en orden cronológico. Las fechas de término son conservadoras (ver nota al pie).
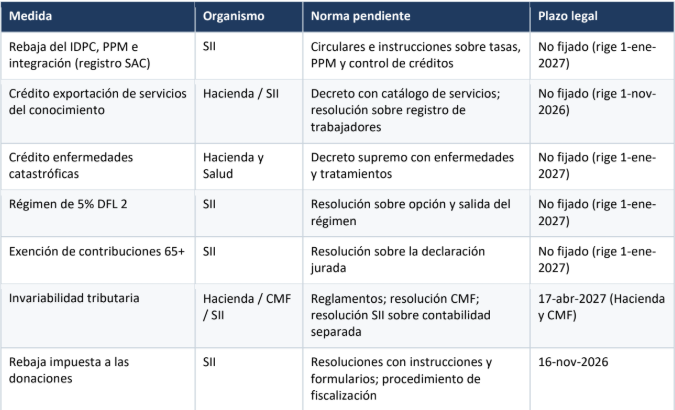
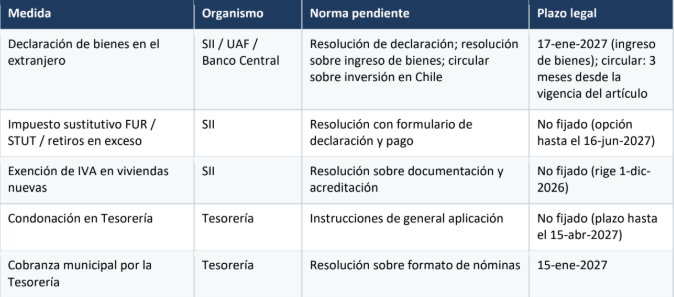
5. Instrucciones y normativa complementaria pendiente
La aplicación práctica de varias medidas depende de normas que deben dictar el SII y otros organismos. Les mantendremos informados a medida que se publiquen.
6. Próximos pasos
Dada la cantidad de medidas con plazos acotados, es nuestra recomendación desde ya, efectuar o encargar una revisión de su situación particular.
En especial, recomendamos evaluar:
- Empresas con utilidades acumuladas: saldos FUR, STUT y retiros en exceso (plazo hasta el 16-jun-2027), y la política de retiros y dividendos frente a la integración gradual.
- Personas con patrimonio relevante: la rebaja de 50% en el impuesto a las donaciones para anticipar la sucesión (escrituras entre el 1-dic-2026 y el 30-nov-2027), y la regularización de activos en el extranjero, si corresponde (durante 2027).
- Inversionistas inmobiliarios: el nuevo régimen de 5% para arriendos DFL 2 y la ventana de compra de viviendas nuevas de hasta 140 m2; las inmobiliarias, la exención transitoria de IVA.
- Exportadores de servicios: la elegibilidad para el crédito de 15% (20% en regiones) sobre remuneraciones.
- Contribuyentes con deudas: la condonación en Tesorería (hasta el 15-abr-2027) y la regularización de deudas municipales (solicitud entre el 1-dic-2026 y el 30-nov-2027).
- Personas de 65 años o más: la exención de contribuciones de su vivienda principal.
Nuestra oficina está disponible para recibir vuestros requerimientos particulares y poder analizar en detalle cómo estas medidas aplican a su caso y acompañarle en su implementación.
B&M ASOCIADOS
Tributarios – Financieros – Legales
Humberto Bascuñán Socio